Коли гроші потрібні зараз. П'ять ситуацій, у яких може допомогти кредит під заставу
Коли терміново потрібні гроші, звичайний споживчий кредит у банку не підійде. Строк розгляду заявки там досить тривалий, а портрет ідеального позичальника суворий. Виходом із ситуації стає оформлення кредиту під заставу в інших фінансових компаніях. Але й тут є свої підводні камені, а тому важливо розуміти, коли позика вигідна і на що звертати увагу під час оформлення.
Коли кредит може допомогти: п'ять основних ситуацій
Нижче розберемо п'ять ситуацій, коли оформлення термінового кредиту під заставу буде виправданим.
Касовий розрив у працюючому бізнесі
У бізнесі бувають ситуації, коли замовлення вже виконане, партію товару відвантажено, а оплата ось-ось має надійти на рахунок, але клієнт просить відстрочку на кілька тижнів. Водночас кошти на оплату оренди, рахунків постачальників і зарплати співробітникам потрібні вже зараз.
Якщо таке трапляється разово, бізнес прибутковий і ви впевнені, що найближчим часом клієнт точно перекаже гроші, то можна оформити кредит для бізнесу під заставу. Під час підписання договору про фінансування важливо закладати часовий буфер щонайменше на два-три тижні, щоб уникнути штрафів, якщо оплата затримається.
Закупівля товару перед сезоном або під підтверджене замовлення
Є можливість придбати товар зі знижкою або закупити зарядні станції, генератори чи інше обладнання резервного живлення по вигідній ціні, але бракує коштів?
У такій ситуації потрібно провести детальні розрахунки:
- Порахуйте чисту маржу. Визначте різницю між ціною продажу й закупівлі товару, враховуючи сплату податків і логістику.
- Складіть усі витрати на кредит. Врахуйте переплату за процентною ставкою та супутні витрати у вигляді можливих комісій, оцінки заставного майна.
- Відніміть кредитне навантаження від прибутку. Ви отримаєте чистий прибуток, який залишиться на руках після продажу всього товару й погашення кредиту.
Також розрахуйте, якою буде сума, якщо провести закупівлю товару пізніше, без знижки. Якщо все-таки під час оформлення кредиту під заставу нерухомості маржинальність вища, то варто піти на ризик.
Терміновий ремонт обладнання, робочого автомобіля або приміщення
Коли робочий транспорт виходить з ладу, а обладнання раптово ламається, це призводить до простою в бізнесі та миттєво позбавляє вас виторгу. Але навіть у такій ситуації не потрібно одразу бігти й оформлювати позику. Навпаки, важливо все правильно розрахувати:
- скільки ви втрачаєте за день простою;
- якою буде переплата за кредитом;
- у скільки обійдеться ремонт.
Якщо бізнес втрачає за день більше, ніж становитимуть відсотки за позикою в місяць, то можна сміливо брати кредит. Але перед оформленням важливо перевірити, чи підходить майно для застави. Воно має бути ліквідним і без обтяжень.
Великі непередбачені витрати сім'ї
Раптові побутові проблеми потребують значних і термінових фінансових вкладень. Якщо власних заощаджень не вистачає, більшість людей оформлює кредит.
Але перед цим важливо оцінити всі плюси й мінуси позики та знайти альтернативи.
- Розрахуйте посильний щомісячний платіж. Порахуйте дохід сім'ї та відніміть від нього обов'язкові витрати на продукти, комунальні послуги, оренду, навчання. Посильний щомісячний платіж має становити не більше ніж 30–40% від суми, що залишилася.
- Використовуйте фінансову подушку. Вигідніше витратити частину заощаджень, ніж сплачувати відсотки.
- Перевірте можливості страхової виплати, якщо у вас є страховка. У деяких ситуаціях це може покрити всі витрати або їхню частину.
- Дізнайтеся про розстрочку. Будівельні компанії та магазини часто пропонують оплату частинами або безвідсоткову розстрочку. Це набагато дешевше за позику.
Але якщо сума значна, а альтернативні варіанти недоступні, тоді залишається лише оформлення кредиту під заставу квартири або іншого майна.
Розрив між купівлею та продажем майна
Ви знайшли нову хорошу машину, квартиру або будинок, а кошти від продажу старого ще не отримали? Загалом можна взяти гроші під заставу майна. Але водночас важливо, щоб у вас було резервне джерело погашення позики, аби можна було покрити щомісячний платіж із власного поточного доходу, якщо раптом угода з продажу активу затягнеться.
Що потрібно перевірити перед підписанням договору про кредитування?
Перед підписанням договору важливо детально вивчити умови кредиту під заставу.
- Загальну вартість кредиту. Порахуйте суму за весь період користування грошима.
- Суму, яку ви отримаєте на руки. Переконайтеся, що із цих коштів не вираховуються приховані комісії.
- Реальну річну процентну ставку. Вона може бути плаваючою або фіксованою. Уважно перевірте, чи прописане в договорі право кредитора змінювати відсоток в односторонньому порядку.
- Графік платежів. Перевірте дату щомісячного внеску, тип (ануїтетний або класичний), скільки коштів спрямовується на погашення тіла кредиту й відсотків.
- Супутні витрати й комісії. Уточніть наявність страховки, витрат на послуги нотаріуса та оцінку ринкової вартості нерухомості.
- Дострокове погашення. Переконайтеся, що можете закрити кредит раніше без штрафів і комісій.
- Наслідки прострочення. Вивчіть розмір пені та штрафів.
Це допоможе оцінити фінансові ризики й зрозуміти, наскільки вигідним є оформлення кредиту.
Коли варто переглянути рішення про заставу?
Оформлення кредиту під заставу авто або іншого майна не завжди є вдалим варіантом. Переглянути своє рішення потрібно в разі:
- відсутності постійного джерела доходу й запасного варіанта – у вас немає впевненості, що зможете погасити кредит вчасно;
- використання кредиту для покриття постійних збитків бізнесу – це збільшить борги;
- вкладення грошей у спекулятивні або високоризикові проєкти – трейдинг, криптовалюта, сумнівні стартапи;
- нестачі стабільного доходу – це призводить до прострочень.
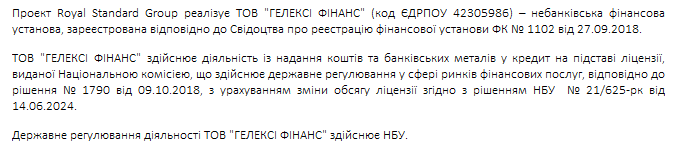
Компанія Royal Standard Group видає кредити під заставу для фізичних осіб із 2018 року. Можна отримати до 2 000 000 грн за фіксованою ставкою онлайн за 59 хвилин, без прихованих комісій та обов'язкового страхування. Якщо хочете дізнатися персональні умови та графік виплат, звертайтеся до фінансової компанії RSG.
Як читати ”ГОРДОН” на тимчасово окупованих територіях
Читати