Когда деньги нужны сейчас. Пять ситуаций, в которых может помочь кредит под залог
Когда срочно нужны деньги, обычный потребительский кредит в банке не подойдет. Срок рассмотрения заявки там довольно длительный, а потрет идеального заемщика строгий. Выходом из ситуации становится оформление кредита под залог в других финансовых компаниях. Но и здесь есть свои подводные камни, поэтому важно понимать, когда кредит выгоден и на что обращать внимание при оформлении.
Когда кредит может помочь: пять основных ситуаций
Ниже рассмотрим пять ситуаций, когда оформление срочного кредита под залог будет оправданным.
Кассовый разрыв в действующем бизнесе
В бизнесе бывают ситуации, когда заказ уже выполнен, партия товара отгружена, а оплата вот-вот должна поступить на счет, но клиент просит отсрочку на несколько недель. В то же время средства на оплату аренды, счетов поставщиков и зарплаты сотрудникам нужны уже сейчас.
Если такое случается разово, бизнес прибыльный и вы уверены, что в ближайшее время клиент точно перечислит деньги, то можно оформить кредит для бизнеса под залог. При подписании договора о финансировании важно предусмотреть временной буфер не менее чем на две-три недели, чтобы избежать штрафов, если оплата задержится.
Закупка товара перед сезоном или под подтвержденный заказ
Есть возможность приобрести товар со скидкой или закупить зарядные станции, генераторы или другое оборудование резервного питания по выгодной цене, но не хватает средств?
В такой ситуации нужно провести подробные расчеты:
- Рассчитайте чистую маржу. Определите разницу между ценой продажи и закупки товара, учитывая уплату налогов и логистику.
- Сложите все расходы по кредиту. Учтите переплату по процентной ставке и сопутствующие расходы в виде возможных комиссий, оценки залогового имущества.
- Вычтите кредитную нагрузку из прибыли. Вы получите чистую прибыль, которая останется у вас после продажи всего товара и погашения кредита.
Также рассчитайте, какова будет сумма, если провести закупку товара позже, без скидки. Если все-таки при оформлении кредита под залог недвижимости маржинальность выше, то стоит пойти на риск.
Срочный ремонт оборудования, служебного автомобиля или помещения
Когда рабочий транспорт выходит из строя, а оборудование внезапно ломается, это приводит к простою в бизнесе и мгновенно лишает вас выручки. Но даже в такой ситуации не нужно сразу бежать и оформлять кредит. Наоборот, важно все правильно рассчитать:
- сколько вы теряете за день простоя;
- какова будет переплата по кредиту;
- во сколько обойдется ремонт.
Если бизнес теряет за день больше, чем составят проценты по кредиту в месяц, то можно смело брать кредит. Но перед оформлением важно проверить, подходит ли имущество для залога. Оно должно быть ликвидным и без обременений.
Крупные непредвиденные расходы семьи
Внезапные бытовые проблемы требуют значительных и срочных финансовых вложений. Если собственных сбережений не хватает, большинство людей оформляет кредит.
Но перед этим важно оценить все плюсы и минусы кредита и найти альтернативы.
- Рассчитайте посильный ежемесячный платеж. Подсчитайте доход семьи и вычтите из него обязательные расходы на продукты, коммунальные услуги, аренду, обучение. Посильный ежемесячный платеж должен составлять не более 30–40% от оставшейся суммы.
- Используйте финансовую подушку. Выгоднее потратить часть сбережений, чем платить проценты.
- Проверьте возможности страховой выплаты, если у вас есть страховка. В некоторых ситуациях это может покрыть все расходы или их часть.
- Узнайте о рассрочке. Строительные компании и магазины часто предлагают оплату частями или беспроцентную рассрочку. Это намного дешевле, чем кредит.
Но если сумма значительная, а альтернативные варианты недоступны, тогда остается только оформить кредит под залог квартиры или другого имущества.
Разрыв между покупкой и продажей имущества
Вы нашли новую хорошую машину, квартиру или дом, а средства от продажи старого еще не получили? В целом можно взять деньги под залог имущества. Но при этом важно, чтобы у вас был резервный источник погашения кредита, чтобы можно было покрыть ежемесячный платеж из собственного текущего дохода, если вдруг сделка по продаже актива затянется.
Что нужно проверить перед подписанием договора о кредитовании?
Перед подписанием договора важно подробно изучить условия кредита под залог.
- Общую стоимость кредита. Посчитайте сумму за весь период пользования деньгами.
- Сумму, которую вы получите на руки. Убедитесь, что из этих средств не вычитаются скрытые комиссии.
- Реальную годовую процентную ставку. Она может быть плавающей или фиксированной. Внимательно проверьте, прописано ли в договоре право кредитора изменять процентную ставку в одностороннем порядке.
- График платежей. Проверьте дату ежемесячного взноса, тип (аннуитетный или классический), сколько средств направляется на погашение основного тела кредита и процентов.
- Сопутствующие расходы и комиссии. Уточните наличие страховки, расходы на услуги нотариуса и оценку рыночной стоимости недвижимости.
- Досрочное погашение. Убедитесь, что можете закрыть кредит раньше без штрафов и комиссий.
- Последствия просрочки. Изучите размер пени и штрафов.
Это поможет оценить финансовые риски и понять, насколько выгодно оформление кредита.
Когда стоит пересмотреть решение о залоге?
Оформление кредита под залог автомобиля или другого имущества не всегда является удачным вариантом. Пересмотреть свое решение нужно в случае:
- отсутствия постоянного источника дохода и запасного варианта – у вас нет уверенности, что сможете погасить кредит вовремя;
- использования кредита для покрытия постоянных убытков бизнеса – это увеличит долги;
- вложения денег в спекулятивные или высокорисковые проекты – трейдинг, криптовалюта, сомнительные стартапы;
- недостаток стабильного дохода – это приводит к просрочкам.
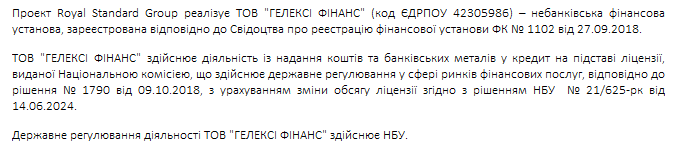
Компания Royal Standard Group выдает кредиты под залог физическим лицам с 2018 года. Можно получить до 2 000 000 грн по фиксированной ставке онлайн за 59 минут, без скрытых комиссий и обязательного страхования. Если хотите узнать индивидуальные условия и график выплат, обращайтесь в финансовую компанию RSG.
Как читать ”ГОРДОН” на временно оккупированных территориях
Читать